Domain entwicklungshelfer24.de kaufen?
Wir ziehen mit dem Projekt
entwicklungshelfer24.de um.
Sind Sie am Kauf der Domain
entwicklungshelfer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entwicklungshelfer24.de kaufen?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Gardena Hauswasserwerk »3700/4«, nachhaltige WasserversorgungHohe Förderleistung für vielfältige Anwendungen Die Pumpe fördert bis zu 3.700 l/h und erreicht eine Förderhöhe von ca. 7 m , wodurch sie Wasser aus Brunnen oder Zisternen zuverlässig ins Haus‑ oder Gartenversorgungsnetz einspeisen kann. Das Gerät eignet sich für die Bewässerung mittelgroßer Flächen, die Speisung von Regner‑ und Tropfsystemen sowie für Brauchwasseranschlüsse innerhalb des Hauses. Vorratsbehälter mit EPDM‑Membran für weniger Einschaltvorgänge Der 19 l Vorratsbehälter mit EPDM‑Membran dient als Pufferspeicher und reduziert wiederholte Pumpstarts bei kleineren Entnahmen. Dadurch sinkt der Verschleiß der mechanischen Teile und der Energieverbrauch im Normalbetrieb, was die Bedienung komfortabler macht. Langlebige Bauweise und hochwertige Dichtungen Keramiklagerung, Edelstahlwelle und ein doppeltes Dichtungssystem erhöhen die Standzeit der Pumpe. Messinggewindeeinsätze sorgen für robuste Anschlussstellen, die auch bei häufigem An‑ und Ausbau zuverlässig bleiben. Schutzfunktionen und einfache Wartung Der integrierte Thermo‑Stopp schützt vor Überhitzung, das sichtbare Manometer erleichtert die Überwachung des Betriebsdrucks und die Ablassschraube ermöglicht eine frostgerechte Vorbereitung. Wartungsarbeiten sind dank durchdachter Zugänge schnell durchzuführen. Produktmerkmale Merkmal Wert Leistung ca. 800 W Fördermenge ca. 3.700 l/h Förderhöhe ca. 7 m Arbeitsdruck ca. 4,1 bar Behältervolumen ca. 19 l Membran Epdm Material Keramik, Edelstahlwelle, glasfaserverstärkter Kunststoff Maße ca. L 49,5 x B 34,3 x H 54,8 cm Gewicht ca. 10,8 kg Montage einfache und schnelle Installation Zusätzliche Funktionen Manometer, Thermo‑Stopp, Ablassschraube, G1Doppelnippel FAQ Wie tief kann Wasser gefördert werden? Das Gerät erreicht eine Förderhöhe von ca. 7 m , sodass Entnahmen aus Brunnen oder Zisternen innerhalb dieses Bereichs möglich sind. Welches Volumen hat der Vorratsbehälter? Der eingebaute Vorratsbehälter fasst ca. 19 l und arbeitet mit einer wartungsarmen EPDM‑Membran. Ist die Pumpe frostsicher? Vor Frostperioden sollte der Behälter über die Ablassschraube entleert werden, um Frostschäden zu vermeiden. Welche Schutzmechanismen sind vorhanden? Das Hauswasserwerk verfügt über einen Thermo‑Stopp zum Motorschutz sowie ein Manometer zur Druckkontrolle und ein Rückschlagventil für Betriebssicherheit. Kann das Gerät an andere Gardena Teile angeschlossen werden? Ja, der mitgelieferte G1Doppelnippel ermöglicht den Anschluss an hochwertige Original Gardena Systemteile.150,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
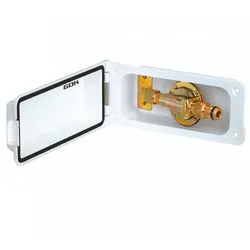
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
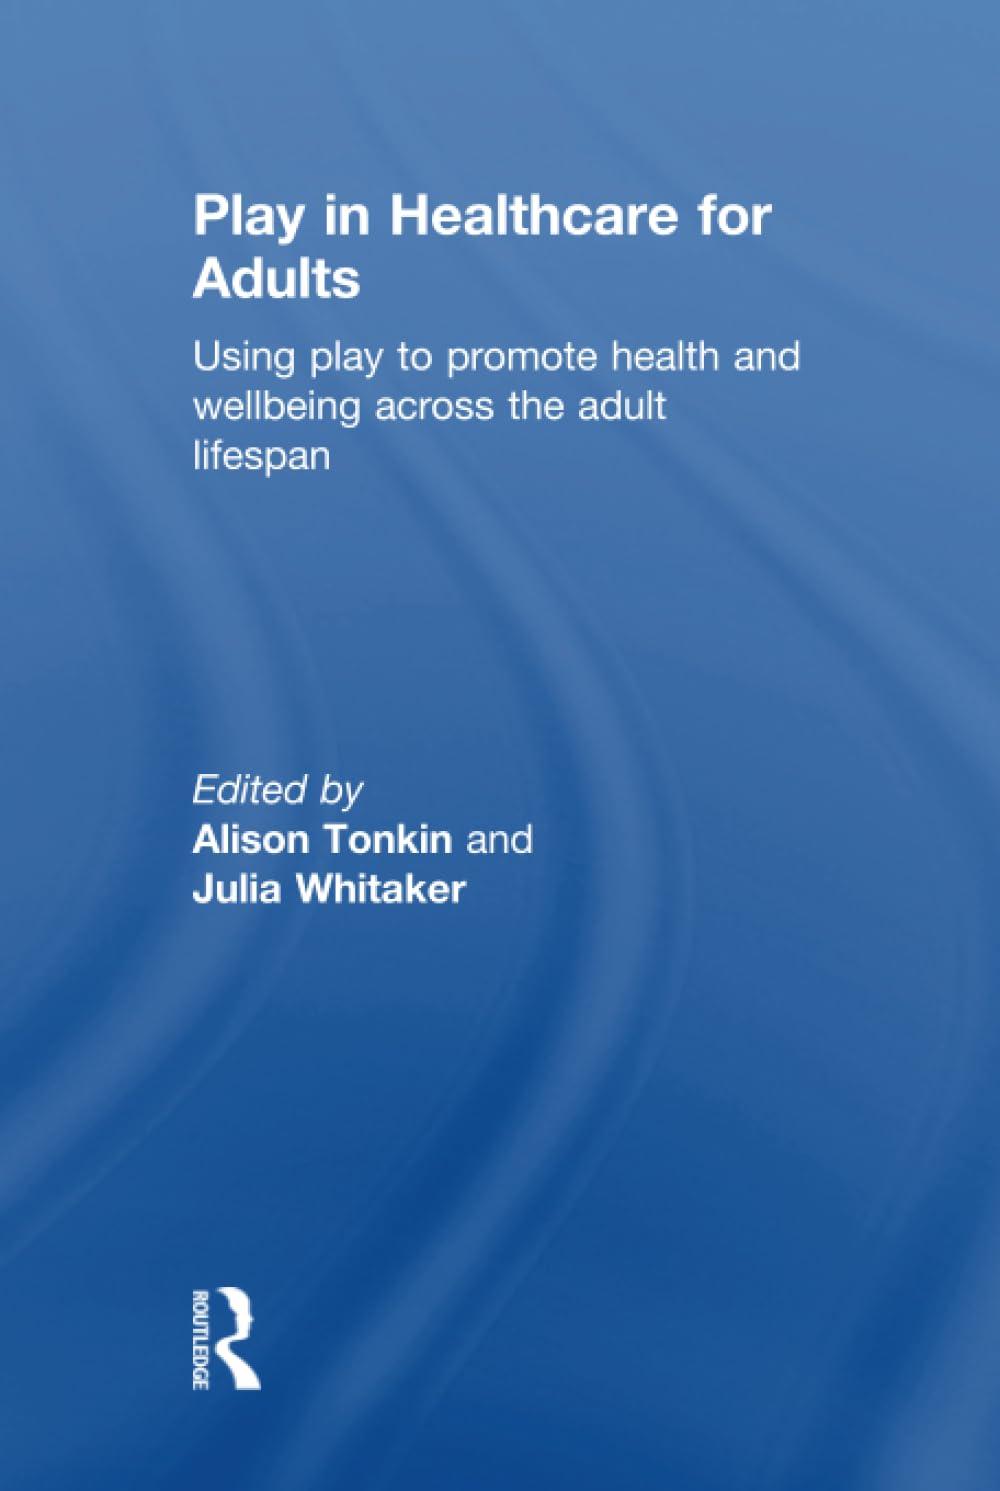
Spiel in der Gesundheitsversorgung für Erwachsene - Gesundheit fördernDieses Fachbuch zeigt, wie Spiel und spielerische Ansätze gezielt eingesetzt werden können, um Gesundheit und Wohlbefinden bei Erwachsenen zu fördern - über die gesamte Lebensspanne hinweg. Es richtet sich an Fachkräfte aus Gesundheitswesen, Therapie, Sozialarbeit und Erwachsenenbildung.Umfassende Darstellung spielbasierter Strategien in der GesundheitsversorgungBehandelt Themen wie therapeutische Erholung, psychosoziales Wohlbefinden, kognitive Rehabilitation und kreative KunsttherapienEnthält Forschungsergebnisse zur Entwicklung über die LebensspannePraxisnahe Beispiele und Fallstudien aus verschiedenen Gesundheitskontexten318 Seiten, illustrierte Ausgabe, gebundene Ausgabe423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Hauswasserwerk »3700/4«, nachhaltige WasserversorgungHohe Förderleistung für vielfältige Anwendungen Die Pumpe fördert bis zu 3.700 l/h und erreicht eine Förderhöhe von ca. 7 m , wodurch sie Wasser aus Brunnen oder Zisternen zuverlässig ins Haus‑ oder Gartenversorgungsnetz einspeisen kann. Das Gerät eignet sich für die Bewässerung mittelgroßer Flächen, die Speisung von Regner‑ und Tropfsystemen sowie für Brauchwasseranschlüsse innerhalb des Hauses. Vorratsbehälter mit EPDM‑Membran für weniger Einschaltvorgänge Der 19 l Vorratsbehälter mit EPDM‑Membran dient als Pufferspeicher und reduziert wiederholte Pumpstarts bei kleineren Entnahmen. Dadurch sinkt der Verschleiß der mechanischen Teile und der Energieverbrauch im Normalbetrieb, was die Bedienung komfortabler macht. Langlebige Bauweise und hochwertige Dichtungen Keramiklagerung, Edelstahlwelle und ein doppeltes Dichtungssystem erhöhen die Standzeit der Pumpe. Messinggewindeeinsätze sorgen für robuste Anschlussstellen, die auch bei häufigem An‑ und Ausbau zuverlässig bleiben. Schutzfunktionen und einfache Wartung Der integrierte Thermo‑Stopp schützt vor Überhitzung, das sichtbare Manometer erleichtert die Überwachung des Betriebsdrucks und die Ablassschraube ermöglicht eine frostgerechte Vorbereitung. Wartungsarbeiten sind dank durchdachter Zugänge schnell durchzuführen. Produktmerkmale Merkmal Wert Leistung ca. 800 W Fördermenge ca. 3.700 l/h Förderhöhe ca. 7 m Arbeitsdruck ca. 4,1 bar Behältervolumen ca. 19 l Membran Epdm Material Keramik, Edelstahlwelle, glasfaserverstärkter Kunststoff Maße ca. L 49,5 x B 34,3 x H 54,8 cm Gewicht ca. 10,8 kg Montage einfache und schnelle Installation Zusätzliche Funktionen Manometer, Thermo‑Stopp, Ablassschraube, G1Doppelnippel FAQ Wie tief kann Wasser gefördert werden? Das Gerät erreicht eine Förderhöhe von ca. 7 m , sodass Entnahmen aus Brunnen oder Zisternen innerhalb dieses Bereichs möglich sind. Welches Volumen hat der Vorratsbehälter? Der eingebaute Vorratsbehälter fasst ca. 19 l und arbeitet mit einer wartungsarmen EPDM‑Membran. Ist die Pumpe frostsicher? Vor Frostperioden sollte der Behälter über die Ablassschraube entleert werden, um Frostschäden zu vermeiden. Welche Schutzmechanismen sind vorhanden? Das Hauswasserwerk verfügt über einen Thermo‑Stopp zum Motorschutz sowie ein Manometer zur Druckkontrolle und ein Rückschlagventil für Betriebssicherheit. Kann das Gerät an andere Gardena Teile angeschlossen werden? Ja, der mitgelieferte G1Doppelnippel ermöglicht den Anschluss an hochwertige Original Gardena Systemteile.150,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.